Domain tiefstpunkt.de kaufen?
Wir ziehen mit dem Projekt
tiefstpunkt.de um.
Sind Sie am Kauf der Domain
tiefstpunkt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tiefstpunkt.de kaufen?
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **
Ähnliche Suchbegriffe für Gesetzliche Unfallversicherung
Top-Angebote
Produkte zum Begriff Gesetzliche Unfallversicherung:
-
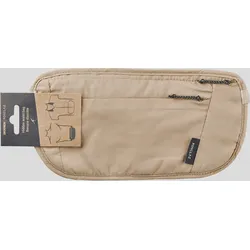
Brustbeutel Umhängetasche unauffällig sicher RFID - Travel beigeDas perfekte Zubehör für unbeschwerte, entspannte Backpacking-Touren. Stauraum / Fächer::Zwei gezippte Fächer für leichte Gegenstände, eines davon mit RFID-Schutz|Tragekomfort::Einstellbarer Gurt|Sichtbarkeit::Kann unter der Kleidung getragen werden, um Dokumente sicher zu verstauen.|Gewicht::40 Gramm9,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
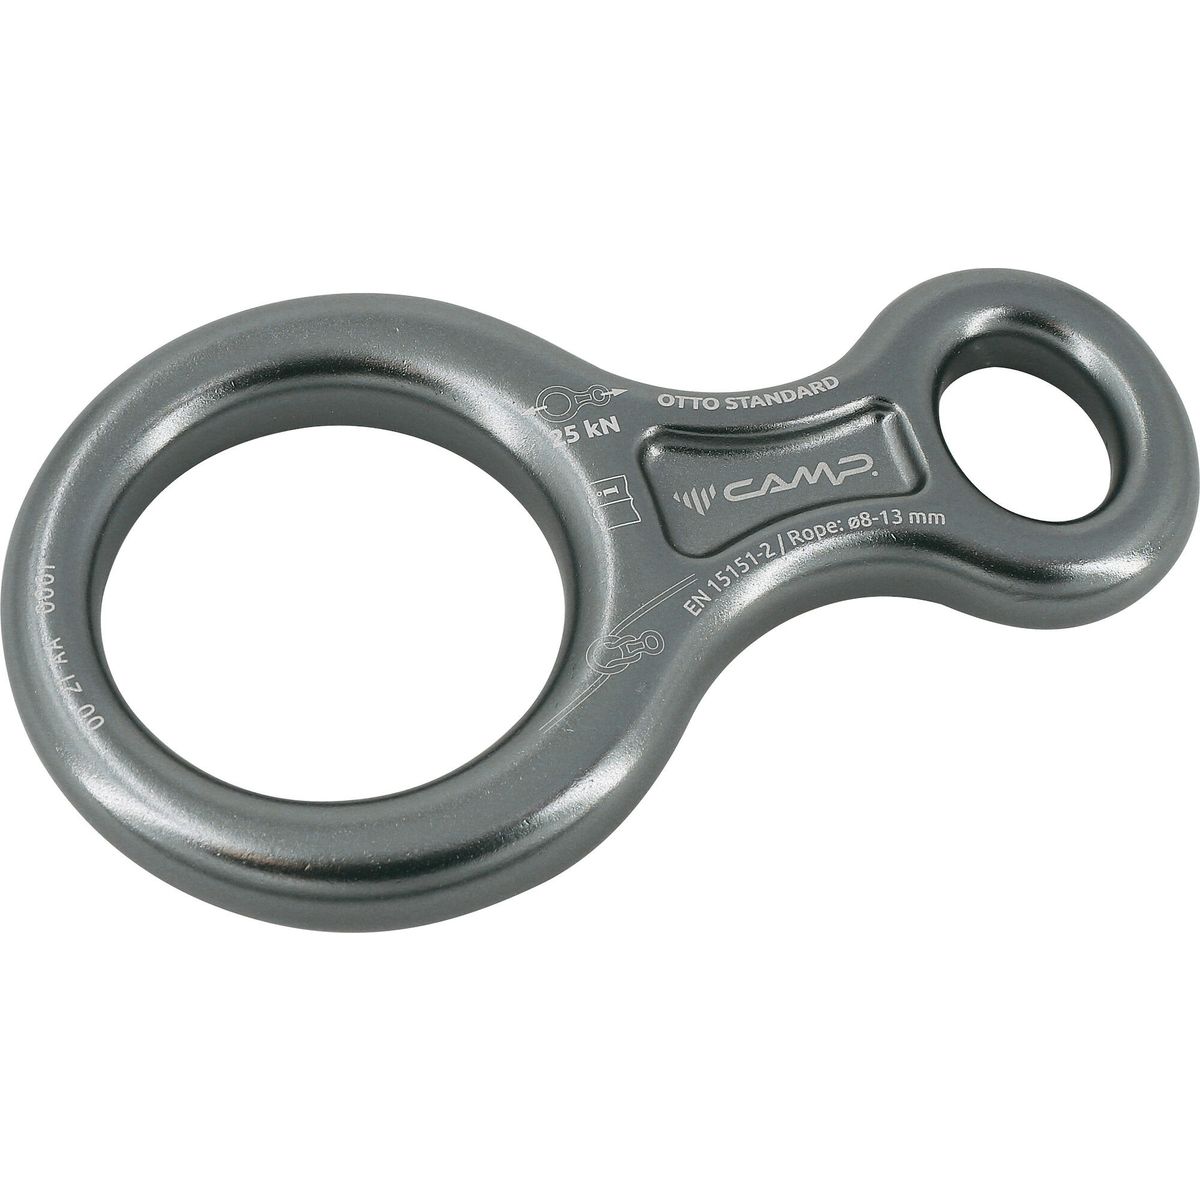
C.A.M.P. Otto Standard neutral 092801Der Otto Standard von C.A.M.P. ist ein unverzichtbares Werkzeug für Kletterenthusiasten, die Wert auf Sicherheit und Effizienz legen. Dieses klassische Sicherungs- und Abseilgerät, auch bekannt als Achter, bietet eine reibungslose und kontrollierte Abseilerfahrung, die sowohl für Anfänger als auch für erfahrene Kletterer geeignet ist. Dank seines durchdachten Designs ermöglicht der Otto ein lineares Abseilen, das die Seile schont und deren Lebensdauer verlängert. Ein besonderes Merkmal des Otto ist seine Fähigkeit, das Verdrehen der Seile beim Abseilen am Doppelstrang zu verhindern. Dies wird erreicht, indem die Seile genau durch die Vertikale des Geräts geführt werden, ohne sie seitlich zu halten. Diese Technik sorgt für ein gleichmäßiges und stressfreies Abseilen, was besonders bei längeren Touren von Vorteil ist. Hergestellt von C.A.M.P., einem renommierten Hersteller in der Kletterausrüstung, steht der Otto Standard für Zuverlässigkeit und Langlebigkeit. Ob Sie in der Halle oder im Freien klettern, dieses Gerät ist ein treuer Begleiter, der Ihre Sicherheit in den Vordergrund stellt und Ihnen ein angenehmes Klettererlebnis bietet. Produktdetails Gewicht: 110g13,85 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter



-
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
-
Wie finanziert sich die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung finanziert sich hauptsächlich durch Beiträge der Arbeitgeber. Diese Beiträge werden prozentual vom Bruttolohn der Beschäftigten berechnet. Zudem gibt es staatliche Zuschüsse, die einen Teil der Kosten decken. Die Beiträge werden in einem gemeinsamen Topf gesammelt und von den Berufsgenossenschaften verwaltet, die die Leistungen an die Versicherten auszahlen. Die gesetzliche Unfallversicherung ist somit eine solidarische Finanzierungsform, bei der die Risiken der Arbeitsunfälle und Berufskrankheiten gemeinschaftlich getragen werden. **
-
Welche Leistungen bietet die gesetzliche Unfallversicherung?
Welche Leistungen bietet die gesetzliche Unfallversicherung? **

Ist die Berufsgenossenschaft die gesetzliche Unfallversicherung?
Ist die Berufsgenossenschaft die gesetzliche Unfallversicherung? Die Berufsgenossenschaft ist ein Träger der gesetzlichen Unfallversicherung in Deutschland. Sie ist zuständig für die Absicherung von Arbeitsunfällen und Berufskrankheiten der Beschäftigten in den verschiedenen Branchen. Jedes Unternehmen ist gesetzlich verpflichtet, sich bei der zuständigen Berufsgenossenschaft zu versichern. Die Berufsgenossenschaft übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen im Falle eines Arbeitsunfalls. Somit ist die Berufsgenossenschaft ein wichtiger Bestandteil des deutschen Sozialversicherungssystems. **
Wann greift die gesetzliche Unfallversicherung nicht?
Die gesetzliche Unfallversicherung greift in der Regel bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Allerdings gibt es auch Situationen, in denen sie nicht greift. Zum Beispiel, wenn der Unfall außerhalb der Arbeitszeit oder des Arbeitsplatzes passiert, wie bei einem Freizeitunfall. Auch vorsätzlich herbeigeführte Unfälle sind nicht durch die gesetzliche Unfallversicherung abgedeckt. Zudem sind Selbstständige und Freiberufler in der Regel nicht automatisch über die gesetzliche Unfallversicherung versichert. Es ist daher wichtig, sich über die genauen Bedingungen und Ausnahmen zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Gesetzliche Unfallversicherung:
-
Gürteltasche unauffällig sicher RFID - Travel beigeDas perfekte Zubehör für unbeschwerte, entspannte Backpacking-Touren. Stauraum / Fächer::Zwei gezippte Fächer für leichte Gegenstände, eines davon mit RFID-Schutz|Tragekomfort::Dünner, verstellbarer Gürtel. Rückseite mit Schaumstoff gepolstert.|Sichtbarkeit::Kann unter der Kleidung getragen werden, um Dokumente sicher zu verstauen.|Gewicht::112 g9,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Brustbeutel Umhängetasche unauffällig sicher RFID - Travel beigeDas perfekte Zubehör für unbeschwerte, entspannte Backpacking-Touren. Stauraum / Fächer::Zwei gezippte Fächer für leichte Gegenstände, eines davon mit RFID-Schutz|Tragekomfort::Einstellbarer Gurt|Sichtbarkeit::Kann unter der Kleidung getragen werden, um Dokumente sicher zu verstauen.|Gewicht::40 Gramm9,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **
-
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **
-
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
Ähnliche Suchbegriffe für Gesetzliche Unfallversicherung
-
C.A.M.P. Otto Standard neutral 092801Der Otto Standard von C.A.M.P. ist ein unverzichtbares Werkzeug für Kletterenthusiasten, die Wert auf Sicherheit und Effizienz legen. Dieses klassische Sicherungs- und Abseilgerät, auch bekannt als Achter, bietet eine reibungslose und kontrollierte Abseilerfahrung, die sowohl für Anfänger als auch für erfahrene Kletterer geeignet ist. Dank seines durchdachten Designs ermöglicht der Otto ein lineares Abseilen, das die Seile schont und deren Lebensdauer verlängert. Ein besonderes Merkmal des Otto ist seine Fähigkeit, das Verdrehen der Seile beim Abseilen am Doppelstrang zu verhindern. Dies wird erreicht, indem die Seile genau durch die Vertikale des Geräts geführt werden, ohne sie seitlich zu halten. Diese Technik sorgt für ein gleichmäßiges und stressfreies Abseilen, was besonders bei längeren Touren von Vorteil ist. Hergestellt von C.A.M.P., einem renommierten Hersteller in der Kletterausrüstung, steht der Otto Standard für Zuverlässigkeit und Langlebigkeit. Ob Sie in der Halle oder im Freien klettern, dieses Gerät ist ein treuer Begleiter, der Ihre Sicherheit in den Vordergrund stellt und Ihnen ein angenehmes Klettererlebnis bietet. Produktdetails Gewicht: 110g13,85 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wie finanziert sich die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung finanziert sich hauptsächlich durch Beiträge der Arbeitgeber. Diese Beiträge werden prozentual vom Bruttolohn der Beschäftigten berechnet. Zudem gibt es staatliche Zuschüsse, die einen Teil der Kosten decken. Die Beiträge werden in einem gemeinsamen Topf gesammelt und von den Berufsgenossenschaften verwaltet, die die Leistungen an die Versicherten auszahlen. Die gesetzliche Unfallversicherung ist somit eine solidarische Finanzierungsform, bei der die Risiken der Arbeitsunfälle und Berufskrankheiten gemeinschaftlich getragen werden. **
-
Welche Leistungen bietet die gesetzliche Unfallversicherung?
Welche Leistungen bietet die gesetzliche Unfallversicherung? **
-
Ist die Berufsgenossenschaft die gesetzliche Unfallversicherung?
Ist die Berufsgenossenschaft die gesetzliche Unfallversicherung? Die Berufsgenossenschaft ist ein Träger der gesetzlichen Unfallversicherung in Deutschland. Sie ist zuständig für die Absicherung von Arbeitsunfällen und Berufskrankheiten der Beschäftigten in den verschiedenen Branchen. Jedes Unternehmen ist gesetzlich verpflichtet, sich bei der zuständigen Berufsgenossenschaft zu versichern. Die Berufsgenossenschaft übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen im Falle eines Arbeitsunfalls. Somit ist die Berufsgenossenschaft ein wichtiger Bestandteil des deutschen Sozialversicherungssystems. **
-
Wann greift die gesetzliche Unfallversicherung nicht?
Die gesetzliche Unfallversicherung greift in der Regel bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Allerdings gibt es auch Situationen, in denen sie nicht greift. Zum Beispiel, wenn der Unfall außerhalb der Arbeitszeit oder des Arbeitsplatzes passiert, wie bei einem Freizeitunfall. Auch vorsätzlich herbeigeführte Unfälle sind nicht durch die gesetzliche Unfallversicherung abgedeckt. Zudem sind Selbstständige und Freiberufler in der Regel nicht automatisch über die gesetzliche Unfallversicherung versichert. Es ist daher wichtig, sich über die genauen Bedingungen und Ausnahmen zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.